过去一年,加拿大楼市参与者逐渐形成了一种预期:随着通胀回落、经济降温,加拿大央行最终会进入降息周期,房贷成本也将随之下降。
但进入2026年9月,这个逻辑正在发生变化。
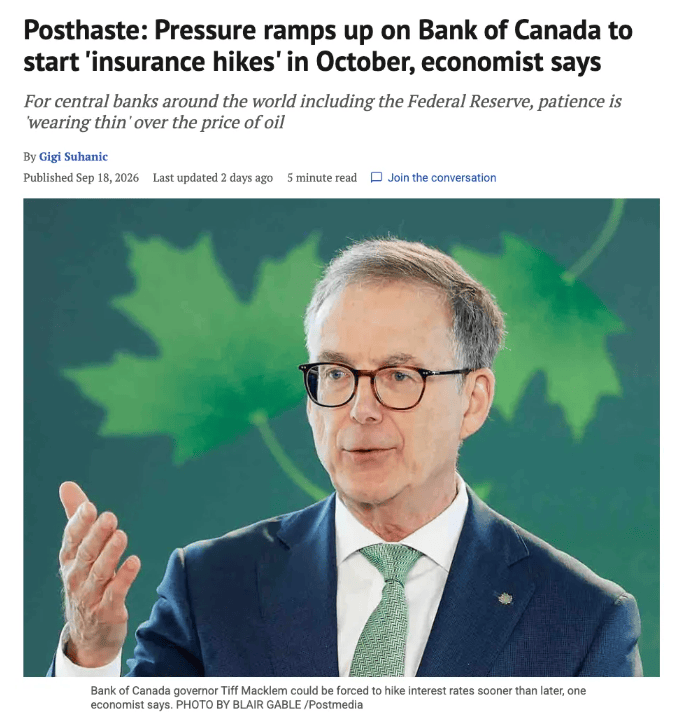
加拿大央行9月2日将政策利率维持在 2.25% ,已经连续第七次按兵不动。但央行同时释放了一个过去几个月市场并不愿意听到的信号——如果通胀持续偏高,尤其是能源价格上涨开始向更广泛的商品和服务传导,未来仍可能需要加息。
与此同时,国际油价受到中东局势影响重新走高,WTI原油一度突破每桶100美元。加拿大8月通胀率也维持在3.0%,明显高于加拿大央行2%的目标。
于是,一个原本看起来距离加拿大人很远的问题,突然重新摆上了桌面:
加拿大央行会不会在今年重新加息?
更重要的是——即使央行10月不加息,加拿大人的房贷利率是否已经提前开始“加息”?
这可能才是眼下房地产市场最值得关注的变化。
央行没有加息,但市场已经开始重新定价
9月2日,加拿大央行把基准利率维持在2.25%。
从数字本身来看,加拿大借贷环境没有发生变化。
但市场真正关注的并不是这一次会议,而是央行对未来政策的态度。
加拿大央行行长蒂夫·麦克勒姆表示,如果通胀风险持续存在,央行准备采取进一步行动。央行会议纪要随后显示,决策者特别关注一个问题:
高油价究竟只是推高汽油价格,还是会进一步扩散到整个消费篮子?
目前来看,第二种情况尚未明显发生。
8月份加拿大整体CPI同比上涨3.0%,与7月份持平;剔除汽油后,CPI上涨2.4%。与此同时,住房成本同比上涨1.5%,而交通价格上涨7.5%。
这意味着加拿大目前面对的是一种相当棘手的局面:
整体通胀已经重新高于目标,但核心通胀暂时还没有失控。
这也是为什么经济学家之间出现了明显分歧。
“10月加息”并不是市场的统一答案
目前,各大金融机构对加拿大央行下一步行动并没有形成一致判断。
丰业银行经济学家预计,加拿大央行将在12月开始恢复加息周期,同时承认10月加息存在可能性,但目前并不是其基本预测。该行认为,核心通胀表现仍然相对稳定,贸易政策不确定性也给央行留下了等待更多数据的空间。
RBC的最新预测同样相对谨慎。
RBC目前仍预计加拿大央行将在2026年保持利率不变,并在2027年逐步加息。不过,该行已经上调了加拿大通胀预测,并明确表示,如果油价长期维持高位,加息时间可能提前。
道明银行则认为,市场目前可能高估了加拿大央行近期连续加息的可能性。
TD指出,加拿大经济仍存在闲置产能,核心通胀接近2%,同时贸易冲突对经济增长形成压力。因此,加拿大央行没有必要简单复制美国的货币政策路径。
换句话说:
10月加息,目前仍然是一种可能,而不是已经确定的事实。
这一区别非常重要。
真正改变市场的,不是央行,而是油价
如果把加拿大未来利率走势看成一场博弈,那么现在桌面上的最大变量不是房价,也不是房地产成交量。
而是石油。
中东局势持续影响全球能源供应,WTI油价重新站上100美元附近。油价上涨首先影响汽油和柴油,但真正令央行担忧的是第二轮效应。
运输成本上涨。
物流成本上涨。
生产成本上涨。
航空成本上涨。
企业成本增加后,最终可能通过商品和服务价格传递给消费者。
一旦这种传导形成持续循环,央行面对的就不再是“暂时性的能源价格冲击”,而可能变成更广泛的通胀问题。
加拿大央行目前最担心的,就是这个拐点。
央行9月会议纪要已经明确指出,如果能源价格开始向其他消费价格领域扩散,货币政策可能需要进一步收紧。
这也解释了为什么加拿大央行虽然没有加息,却明显不愿意向市场承诺未来一定降息。
房奴真正的麻烦,可能已经提前发生
很多人看到“央行没有加息”,第一反应是:
房贷暂时安全了。
其实没有那么简单。
加拿大房贷市场存在一个非常重要的区别:
浮动利率主要跟央行政策利率和银行Prime Rate挂钩,而固定房贷利率更多受到债券收益率影响。
因此,即使加拿大央行今天不加息,固定房贷利率也完全可能上涨。
过去几周,这种变化已经开始出现。
加拿大5年期政府债券收益率在9月明显上升,并推动多家大型银行上调部分固定房贷利率。9月中旬,BMO、National Bank、RBC、Scotiabank和TD均调整了部分固定期限产品,涨幅主要集中在10至20个基点左右。
这意味着:
房贷市场并不需要等加拿大央行宣布加息,借贷成本就可能先动起来。
这也是这轮市场变化中最容易被忽略的一点。
为什么固定房贷先动?
原因很简单。
银行不是只看加拿大央行的隔夜利率来决定固定房贷价格。
对于两年、三年、五年固定房贷而言,银行需要考虑自身的融资成本,而政府债券收益率是其中非常重要的参考因素。
当全球投资者开始担心:
原油持续上涨;
全球通胀重新抬头;
美国利率可能继续上升;
各国央行可能更长时间维持高利率;
债券收益率就可能上升。
于是,即使加拿大央行仍然把政策利率锁在2.25%,加拿大消费者面对的固定房贷报价仍可能上涨。
目前市场上的报价已经出现这种分化。
截至9月中旬,市场上的部分5年期固定优惠利率已经在4%左右至4.7%附近,而浮动利率产品则明显低于部分固定产品。具体利率还会根据贷款类型、首付比例、信用情况以及贷款机构而变化。
所以,“央行不加息”等于“房贷利率下降”,这个等式已经不能成立。
更值得警惕的是:降息红利可能正在消失
过去一年,加拿大房地产市场很大程度上受益于一个逻辑:
利率下降 → 借贷成本下降 → 购房能力改善 → 买家重新进入市场。
但现在这个链条正在受到挑战。
如果国际油价长期维持高位,加拿大通胀持续在3%左右徘徊,那么央行继续降息的空间就会受到限制。
而如果全球债券收益率继续走高,固定房贷利率甚至可能在央行实际行动之前先上涨。
于是房地产市场可能进入一种尴尬状态:
央行没有加息,但买房成本却没有继续下降。
对于正在等待买房的人来说,这与直接加息虽然不同,却可能产生类似的心理影响。
因为购房者最关心的并不是加拿大央行的新闻发布会,而是银行最终给出的那个数字。
“5次加息”到底有没有那么可怕?
最近市场上甚至出现了更加激进的利率预期。
一些市场交易者开始押注未来可能出现多次加息,甚至出现“五次加息”的极端情景讨论。
但必须强调:
这不是加拿大央行已经给出的政策路线图。
目前加拿大央行的官方政策利率仍然是2.25%,而大型银行经济学家的预测也存在明显分歧。
TD甚至认为,市场对加拿大近期连续加息的定价可能过于激进。
因此,与其讨论“加拿大央行到底会不会连续加息五次”,眼下更值得关注的是三个指标:
第一,油价能在100美元附近维持多久。
第二,核心通胀是否开始明显回升。
第三,高油价是否开始传导至食品、运输、服务和其他商品。
这三个指标如果没有同时恶化,加拿大央行就仍然拥有等待的空间。
加拿大央行现在面对的是“两难题”
这可能是当前加拿大经济最值得关注的地方。
一边是通胀。
油价上涨、运输成本增加以及全球能源冲击,都可能让物价再次抬头。
另一边是经济增长。
加拿大经济并不是处于一个可以轻松承受高利率的环境。
加拿大央行行长麦克勒姆9月21日最新表示,美国新的关税措施可能令加拿大2026年第四季度经济增速明显低于此前预期;与此同时,中东冲突推高能源价格,又增加了通胀压力。
这就形成了一个典型的政策困局:
经济越弱,越需要低利率;
通胀越高,越需要高利率。
两股力量正在把加拿大央行往两个相反的方向拉。
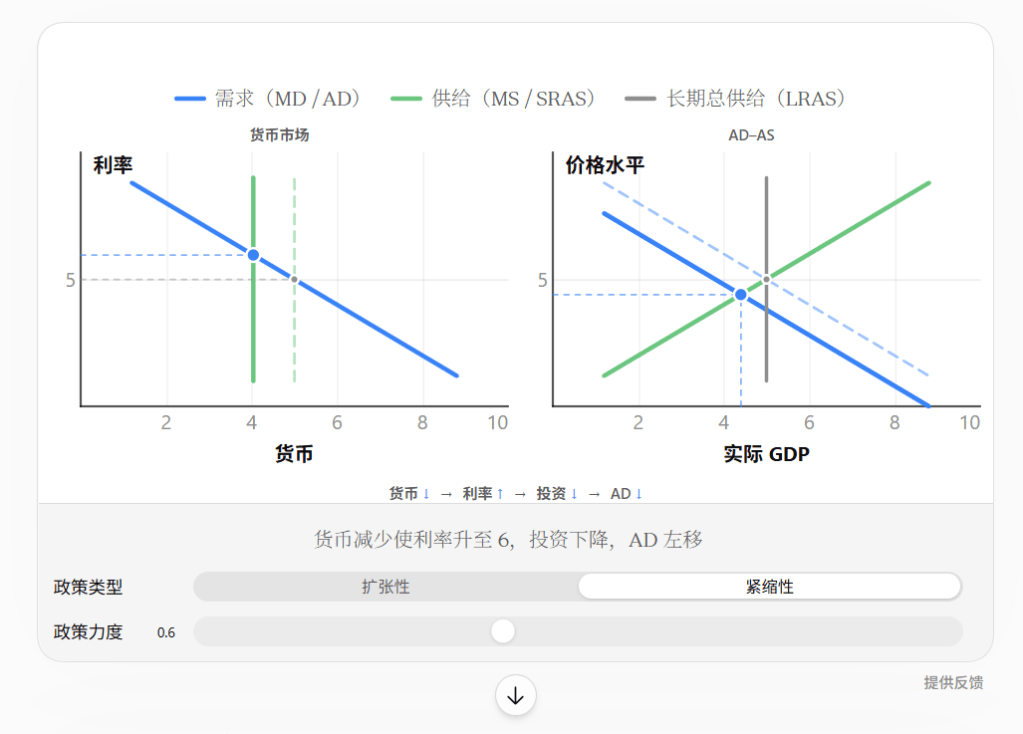
需求(MD / AD)
供给(MS / SRAS)
长期总供给(LRAS)
货币市场
AD–AS2468105货币利率2468105实际 GDP价格水平
货币 ↓→利率 ↑→投资 ↓→AD ↓
货币减少使利率升至 6,投资下降,AD 左移
政策类型扩张性紧缩性
扩张性紧缩性
政策力度
政策力度
提供反馈
所以,未来几个月加拿大央行真正面对的,并不是一个简单的“加息还是不加息”问题。
而是:
在经济放缓和通胀反弹之间,究竟哪一个风险更值得优先处理。
房地产市场会发生什么?
如果最终只是10月或者12月加息25个基点,那么它本身未必足以改变加拿大房地产市场的大方向。
但如果利率重新进入上升周期,影响就会明显扩大。
第一,浮动利率借款人的月供会直接受到影响。
第二,准备续约的房主可能面对明显高于原贷款利率的新利率。
第三,首次购房者的贷款承受能力会下降。
第四,投资者计算出租房现金流时,需要重新评估融资成本。
第五,固定房贷利率如果继续受到债券收益率推动,即使央行维持利率不变,市场融资环境仍可能继续收紧。
因此,对于加拿大房地产而言,真正值得警惕的并不是某一次25个基点的调整。
而是:
“利率持续下降”的市场共识是否已经结束。
这个冬天,房奴需要关注的不是一个数字
加拿大楼市过去几年经历了从超低利率到快速加息,再到降息预期重新升温的剧烈变化。
如今,市场可能进入一个完全不同的阶段:
利率未必大幅上涨,但也未必继续下降。
这对于背负大额房贷的家庭而言,同样重要。
因为如果一个家庭原本按照“未来利率还会下降”的假设安排自己的现金流,那么一旦利率长期停留在当前水平,甚至出现小幅反弹,家庭财务压力就可能明显高于预期。
尤其对于未来一年面临续约的人来说,真正需要计算的不是新闻标题里的“加息25个基点”,而是自己的贷款余额、剩余摊还年限、续约利率以及家庭每月现金流。
10月会议,真正值得等待的是什么?
目前距离加拿大央行下一次重要政策决定还有时间。
在这段时间里,市场将继续观察油价、通胀、就业、经济增长以及加拿大与美国之间的贸易关系。
如果油价回落,核心通胀继续稳定,加拿大经济增长承压,那么央行继续等待的理由会增加。
反过来,如果油价长期维持高位,并开始推动更广泛的物价上涨,那么市场对加息的预期就可能进一步升温。
因此,“加拿大央行10月一定加息”目前说得太早。
但另一句话同样值得加拿大房主和购房者记住:
“央行不加息,房贷利率就一定下降”,也已经不再成立。
这或许才是2026年秋天加拿大房地产市场出现的最大变化。
过去,买家等待的是下一次降息。
现在,他们等待的可能是——
油价什么时候真正降下来。
因为对于加拿大央行而言,决定下一次利率方向的,最终可能不是房地产市场有多冷,而是这场能源冲击究竟会不会变成下一轮通胀。
而对于数百万背负房贷的加拿大家庭来说,这场博弈的结果,最终都会体现在每个月的那张账单上。
 加拿大家园论坛
